在加拿大养孩子的家庭,大多会先给孩子开一个 RESP,每年放 2500 加元,把政府的 CESG 补助拿满。可是补助拿满以后,很多家长会卡在同一个问题上:手里还有余力,多出来的钱该怎么放?继续往 RESP 里放,还是另外做一份安排,比如用一份终身,让时间和复利替孩子慢慢攒下一笔学费之外的钱?
这篇我想把这件事讲透一点,也用一位客户的方案,说说一个家庭可以怎样一步一步做。
第一,RESP 能做的,和它做不到的。
先说补助。CESG 的规则是,每年存入的前 2500 加元,政府按 20% 补给你,也就是每年最多 500 加元,每个孩子终身上限是 7200 加元。超过 2500 的部分,是拿不到补助的。如果前几年没放够,没用完的补助额度可以往后补,但每年能补回来的有限,并不是想什么时候补都行。
所以,RESP 放满补助额度以后,再往里多放,钱照样能在里面免税增长,只是不再有政府那一份额外的"加码"。
再说用途。RESP 本来就是为读书设计的。孩子上大学、学院或者职业学校期间,取出来的钱不只是交学费,房租、书本、生活开销这些读书期间的费用也都可以用。这一点很多家长不太清楚,以为它只能付学费。
但如果孩子将来没有继续读书呢?本金是你自己放进去的,可以免税取回;补助要退还给政府;里面的投资收益,在你的 额度够的时候,可以转进 RRSP。看起来路是有的,但真要把这笔钱拿去别处用,往往不划算,收益部分还可能要额外交税。
换句话说,RESP 很好,但它管的是"读书这几年"。孩子成家、买房、创业,甚至几十年后的养老,都不在它的设计范围里。
第二,如果现在不提前准备,会发生什么。
我们不妨把时间往后拉二十年。孩子二十五六岁,刚工作没几年,想结婚、想买第一套房,或者想试一试自己创业。这些都是人生里很重要的起步,也都需要一笔钱。
到那个时候,如果家里没有提前放好的那一笔,现实中往往只剩两条路:一是从父母自己的养老钱里拿出来,二是让孩子自己去贷款。
从养老钱里拿,拿一次,退休金就少一块。那时候父母大多已经五十多岁,离退休不远,想再补回来,时间已经不够了。让孩子自己贷,起步的那几年就背上一笔债,压力也不小。
很多事情不是没有钱,而是钱没有提前放在对的地方。二十年的时间,本来可以慢慢做的事,等到要用的那天,就只能一次性解决。晚一年开始,就少一年复利。
所以,趁着现在还有余力,作为父母,我们可以做点什么?
第三,马女士给女儿做的一份长期安排。
这是我的客户,我了解她的诉求后给她定的方案。
马女士今年 35 岁,女儿 5 岁,家里收入稳定。RESP 她一直按补助额度在放,CESG 每年都拿满了。和我聊的时候,她说得很直接:读书的钱 RESP 管着,她不担心;她更在意的是孩子读完书以后,走进社会的那些年,家里能不能在关键的时候搭一把手。
了解了这些之后,我给她的方案是:在 RESP 之外,以女儿作为被保人,配置一份终身分红保单。每年放 5000 加元,连续付 20 年,一共投入 10 万加元。
为什么选孩子做被保人?因为孩子年纪小,保单的时间跨度就特别长,复利有足够的时间去发挥作用。下面是这份保单在孩子不同年龄时,可用的大概情况。需要说明的是,这些都是按现行分红率算出来的演示数字,并不保证,分红会随实际情况变化,最终以保单为准。
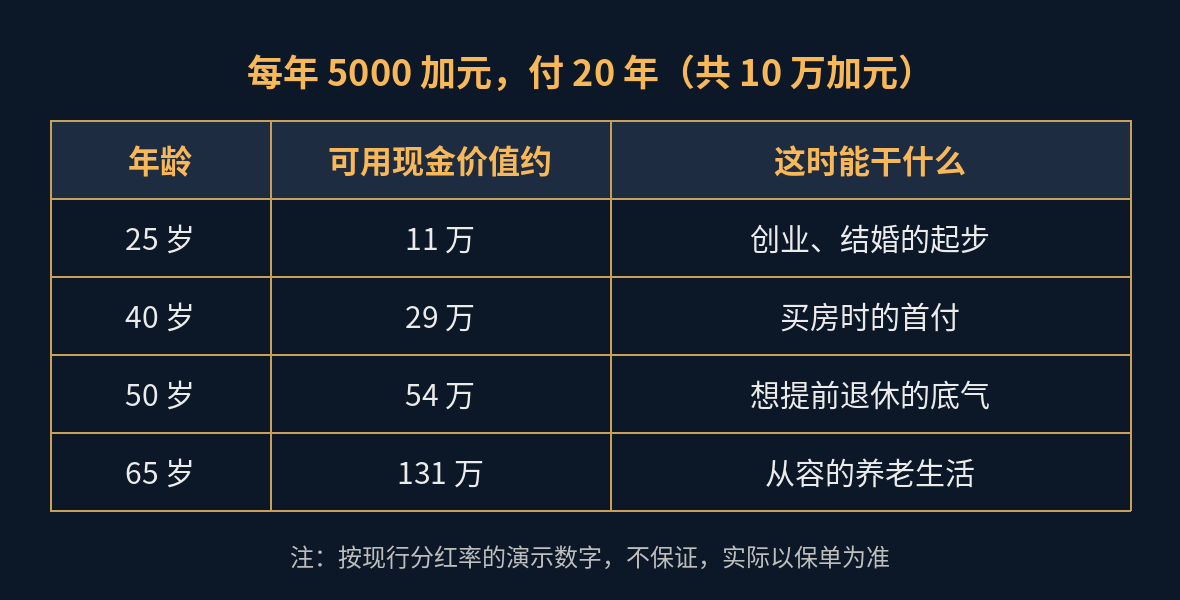
可以看到,钱是一样的钱,放的时间越长,它能做的事情就越多。孩子 25 岁时,大约 11 万,可以是结婚或者创业的第一笔启动资金;40 岁时,大约 29 万,可以是买房时的一笔首付;50 岁时,大约 54 万,是想提前退休时的一份底气;到 65 岁,大约 131 万,可以让养老生活过得更从容。
这其实是一份父母很早就开始准备的成人礼。十几年后孩子长大,面对成年人的世界时,身后多了一份支持,也多了一点去尝试的勇气。
第四,保单归谁、什么时候转、钱怎么用。
很多家长关心的第一个问题是:钱放进去了,会不会就不归自己管了?
不会。转给孩子之前,保单在父母名下,父母说了算。孩子 16 岁之后,时机成熟时,保单可以转给孩子,符合条件可免税转让。什么时候算"时机成熟",可以由父母根据孩子的情况来判断,比如孩子已经工作、有了自己的家庭,或者真的到了需要用钱的时候。
第二个问题是:现金价值到时候怎么拿出来用?这里要多留个心。现金价值怎么用,会影响税,也会影响保额。如果直接退保或者取现,拿出来的钱超过保单成本的部分,是要交税的,同时保额也会相应减少。所以常见的做法是保单贷款,用保单作为抵押借出一笔钱,保单本身继续保留,继续增长。
说到底,这样的安排不是为了某一个产品,而是想清楚三件事:钱放在谁的名下,什么时候交给谁,用的时候怎么拿才合适。权限和结构理清楚了,这笔钱才能真正在孩子需要的时候派上用场。
当然,每个家庭的收入、孩子的年龄、对未来的期待都不一样,放多少、放多久、要不要做,都需要先把自家的账算清楚。
如果你想看更多类似的家庭案例和计算表,可以去「加国钱途」官网看看:fortunepath.ca/articles
孩子 RESP 放满了,多出来的钱还没想好放哪,也可以在官网联系页 fortunepath.ca/contact 找到我,聊聊你家的情况。