养老金够不够,说到底是一道长寿风险题:这笔钱要陪一个人走多少年,没有人能提前知道。这篇用一位客户的案例,聊聊在加拿大给伴侣留一笔钱时,怎样把“活着怎么花”和“离开怎么留”放在一起考虑,也会讲到传承、Joint Last-to-Die 和 IFA(用保单现金值借款再放入账户)这两个工具是怎么配合的。文中的数字都是演示数据,非保证,以实际保单为准。
一、“留多少”之外,先想“能陪多久”
很多家庭给伴侣留钱,先想到的往往是数字:100 万、150 万,听上去已经不少。可钱到了对方手里,是要一年一年取出来过日子的。取的年头越长,账户越薄,遇上市场不好的年份,还会薄得更快。长寿风险指的就是这个:不是钱不够多,而是人比预期活得更久。
身边常有这样的情形:两个家庭准备的金额差不多,甚至一家更多,几十年后的光景却不同,一个是人还在,钱先没了。差别往往不在数字本身,而在这笔钱怎么安排:放在哪里,谁有权动,怎么取,离开时留给谁。
所以我习惯把“够不够”拆成两个问题。一是活着的时候,能不能和伴侣从容地花;二是其中一人先走、甚至两人都走之后,该留下的能不能留下。
二、马先生的情况,和我给他定的方案
这是我的客户,我了解他的诉求后给他定的方案。为了保护隐私,细节已做简化。
马先生今年 70 岁,老伴比他小 20 岁。到了这个年纪,他在意的已经不是账户的回报,而是自己走后,老伴能不能安心、有尊严地生活。他提前准备了 150 万,希望老伴从 66 岁开始,每年取 15 万作为生活费,一直用到 90 岁甚至更久,每个月都不用为开销发愁。
但他心里清楚,这笔钱面对的正是长寿风险。老伴一个人生活的日子可能很长,这笔钱能陪她多久,他放心不下。
了解这些之后,我给他的方案分两步。
先是配置一份 Joint Last-to-Die 分红保单。它的意思是“两人都离世后才给付”:保单是为夫妻两人一起办的,只有后离世的那一位走了,身故保险金才会给到孩子。在这之前,保单的现金值留在家里,可以动用。分红并不固定,取决于公司的实际经营。
再是通过 IFA 动用保单的现金值。IFA 是常说的 安排:用保单现金值做抵押向银行借款,再把借出来的钱拿去投资,让同一笔资金同时为眼前的生活和以后的传承服务。这里要说清楚,借款有利息成本,投资有市场波动的风险。如果借款利率高于回报,或者市场表现偏弱,结果会被拖累。它不是白得的增值,而是在原有基础上多承担了一份成本和风险。
三、同样 150 万,两种结构的结果
从老伴 66 岁开始,每年取 15 万,我们把两种做法放在一起比较(见下表)。
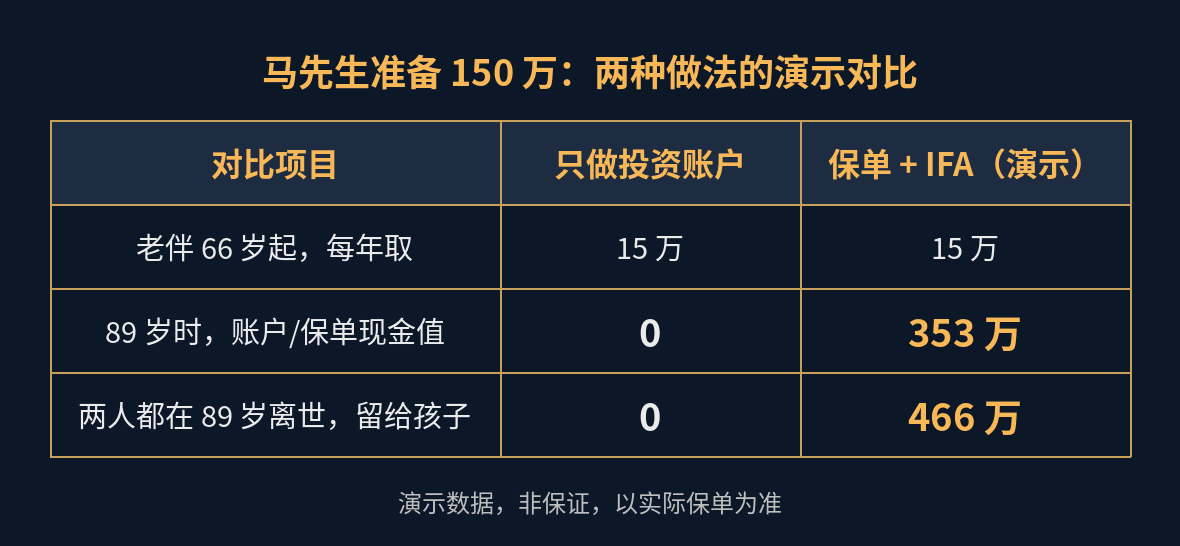
在这个演示假设下,如果只靠投资账户,这笔钱到老伴 89 岁就花光了。她要是那时仍然健在,90 岁以后就没有这笔钱可以依靠了。如果两人都在她 89 岁那年离世,账户余额是零,给孩子的也是零。
换成保单加 IFA 的方案,同样的支出,到她 89 岁时,保单里还有 353 万的现金值。如果两人都在她 89 岁那年离世,这张保单会给孩子留下 466 万。
同样是 150 万,结构不同,走到后面的样子也不同:一种是人还在,钱先没了;另一种是活着时有钱可以花,离开时还有一笔可以留。
不过这些数字都取决于分红、借款利率和投资表现的假设。分红低于演示、借款利率上升、市场偏弱,实际结果都可能和表里不一样,甚至明显更低。所以这张表更适合用来理解两种结构的差别,不适合当作预测。
马先生看完方案后感慨地说:“年轻的时候,我为家庭打拼。这 150 万,就是为了她在没有我的日子里,能继续好好生活。”
四、这类安排,要看清三件事
回头看这个案例,值得拿出来讲的不是某一个产品,而是三件事。
一是权限。保单谁持有,谁是被保人,谁是,需要用钱时由谁决定、怎么取,这些都要在一开始想清楚。取用的方式不同,对税务和保额的影响也不同,要按合法税务规则和保单条款来做。
二是成本和风险。IFA 有利息,也受市场波动影响;分红不固定。这些都要在做之前,按自己家里能承受的程度算一遍,也要看看在不利的情况下,生活会不会受到影响。
三是时间。保单是长期安排,资金放进去之后,灵活度不如普通账户。它适合有长期打算、短期内不会急用这笔钱的家庭,未必适合每一个人。
每个家庭的年龄、资产和心愿都不一样,留多少、怎么留、要不要做,都得先把自己家的账算清楚。再提醒一次,文中的数字是演示数据,非保证,以实际保单为准。
如果想看更多类似的家庭案例,可以去「加国钱途」官网的文章列表页看看:fortunepath.ca/articles
如果你也在为伴侣、为家人想“留多少才够”,想聊聊自己家的情况,可以到官网联系页:fortunepath.ca/contact